Nieruchomości w Tokio: co warto wiedzieć przed zakupem w 2026
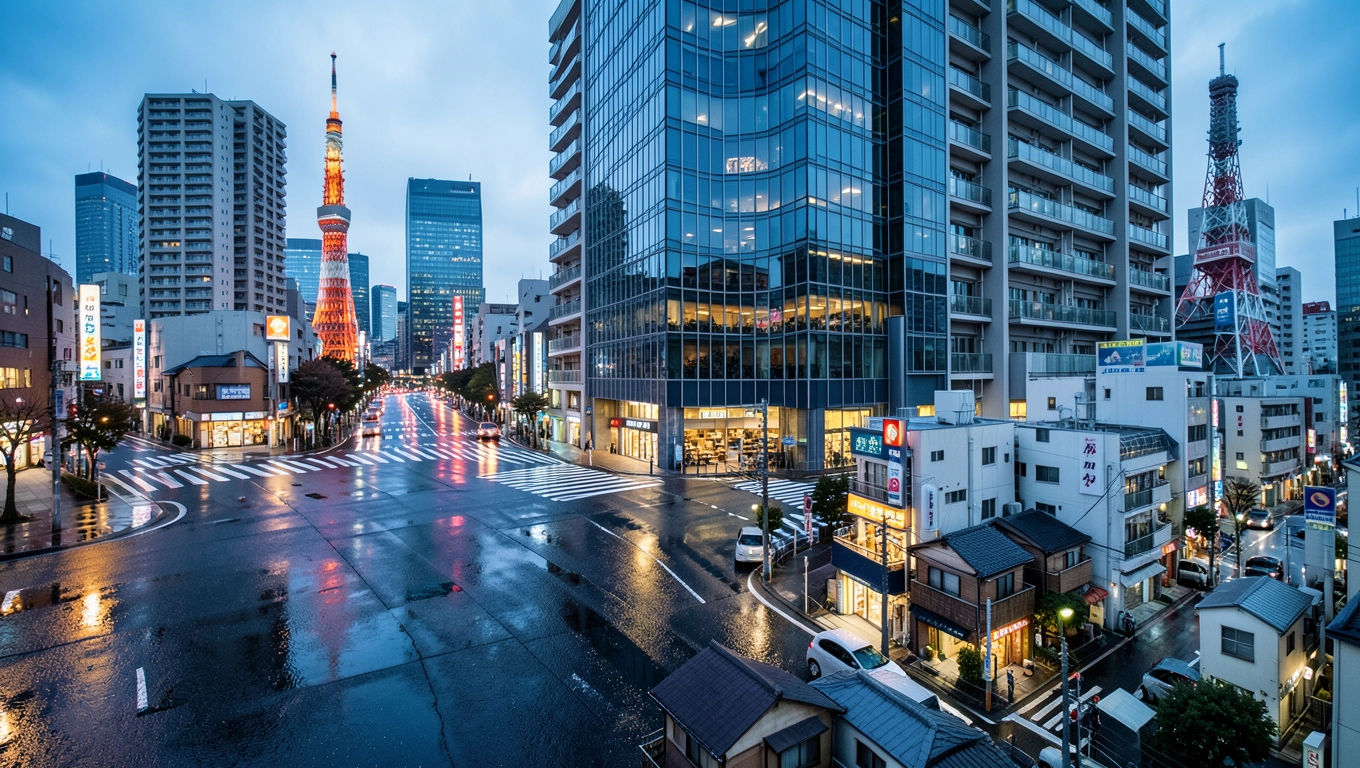
Rynek nieruchomości w Tokio od lat elektryzuje inwestorów z całego świata, bo łączy coś rzadkiego: stabilność prawną Japonii z urbanizacją przekraczającą 37 milionów mieszkańców w jednym obszarze metropolitalnym. Kiedy ktoś wpisuje w wyszukiwarkę frazę nieruchomości tokio, zwykle szuka nie suchej listy ogłoszeń, lecz konkretnej odpowiedzi na pytanie, czy w 2026 roku warto tam kupić mieszkanie, dom pod wynajem albo działkę, i jakie realne bariery czekają obcokrajowca. Poniżej rozbieram ten temat warstwa po warstwie, z liczbami, mechanizmami prawnymi i kwotami, które faktycznie pojawiają się przy transakcji, z dala od agencyjnego bełkotu i złudnych obietnic.
- Ceny mieszkań i domów w Tokio aktualne trendy 2026
- Kupno nieruchomości w Tokio z zagranicy procedura i formalności
- Koszty ukryte, ryzyka walutowe i praktyczne pułapki
- Segmenty inwestorów i ścieżki wejścia na rynek tokijski
- Porównanie ścieżek zakupu nieruchomości w Tokio
- Strategia wynajmu jako element inwestycji w tokijskie nieruchomości
- Specyfika prawna i kulturowa, o której milczy większość przewodników
- Perspektywy rynku tokijskiego na lata 2026-2030
- Checklist przed zakupem nieruchomości w Tokio
Ceny mieszkań i domów w Tokio aktualne trendy 2026
Tokio weszło w 2026 rok z rekordowo wysokim średnim wskaźnikiem cenowym, a sam rynek mieszkaniowy zachowuje się zupełnie inaczej niż europejskie stolice, głównie za sprawą systemu podatkowego i ograniczonej podaży gruntów. Według danych opublikowanych przez branżowy instytut badawczy Tokyo Kantei w raporcie z pierwszego kwartału 2026, średnia cena nowego mieszkania w 23 dzielnicach centralnych (tzw. ku) przekroczyła 124 miliony jenów, czyli około 3,35 miliona PLN za lokal o powierzchni 70 m². To skok o 11,4% rok do roku, największy od 1990 roku, kiedy pękła bankowa bańka cenowej spekulacji.
Co napędza te wzrosty? Mechanizm jest dość prosty i mało romantyczny: podaż gruntów jest fizycznie ograniczona przez górzystą topografię wyspy Honsiu, normy sejsmiczne wymuszające przebudowy starszych budynków oraz wysokie podatki od nieruchomości dziedziczonych międzypokoleniowo. Efekt? Każdy nowy projekt deweloperski w centrum staje się lokatą kapitału, a nie typową inwestycją mieszkaniową. Dla kupującego z Europy oznacza to, że metr kwadratowy w dzielnicach takich jak Minato, Chiyoda czy Shibuya oscyluje między 47 800 a 60 200 PLN, a w prestiżowych wieżowcach w Shiodome przekracza 71 500 PLN.
Rynek wtórny, czyli tak zwany chuko manshon, bywa zaskakująco atrakcyjny, ponieważ budynki w Japonii tracą na wartości znacznie szybciej niż w Europie. Apartament z lat osiemdziesiątych w Setagaya-ku można kupić za 32 000-38 000 PLN za m², ale uwaga: w Japonii liczy się nie tylko lokalizacja, lecz wiek konstrukcji i odległość od stacji kolejowej. Przyjmuje się, że każda dodatkowa minuta pieszo do najbliższej stacji obniża cenę o około 1,8-2,3%. To twarde prawo rynkowe, bo transport publiczny w Tokio obsługuje ponad 40 milionów pasażerów dziennie.
Drugą istotną warstwą są nieruchomości komercyjne, czyli lokale użytkowe, biura i powierzchnie typu retail. Wieżowce biurowe klasy A w Marunouchi i Otemachi osiągają stawki czynszowe rzędu 4 200-4 900 PLN za m² rocznie, a stopa kapitalizacji waha się między 3,4 a 4,1%. To znacznie poniżej warszawskiego Wola Centre czy krakowskiego Podgórza, gdzie inwestorzy oczekują 6-7%. Ten niższy zysk wynika z innej struktury ryzyka: długoterminowe umowy najmu, niska rotacja najemców i brak ryzyka walutowego dla jena, który od dekad pozostaje bezpieczną przystanią.
Osobny segment stanowią działki, czyli tochi, w kategoriach RESIDENTIAL, COMMERCIAL i LAND. Ziemia w centralnych dzielnicach kosztuje od 14 000 PLN do nawet 280 000 PLN za m², zależnie od potencjału zabudowy. Warto wiedzieć, że w Japonii istnieją trzy odrębne kategorie prawa do gruntu: pełna własność (shoyu-ken), prawo użytkowania wieczystego (chinshaku-ken) oraz prawo dzierżawy powierzchni (sakidori-san-ken). Pełna własność dotyczy zaledwie 40% transakcji z udziałem cudzoziemców, ponieważ większość gruntów w centrum należy do świątyń, korporacji lub rodzin cesarskich.
Branża obserwuje też nowy fenomens: wzrost zainteresowania mikrokwaterami inwestycyjnymi o powierzchni 18-25 m², tak zwanymi 1R lub 1K, przeznaczonymi wyłącznie pod najem krótkoterminowy. Ich stopa zwrotu w 2026 roku sięga 5,2-6,8% brutto, czyli znacznie powyżej tradycyjnych mieszkań. Pojedynczy apartament w dystrykcie Sumida kupimy już za 410 000-520 000 PLN, a koszty zarządzania najmem to około 18 000 PLN rocznie. To mikroskala, która otwiera drzwi inwestorom z mniejszym kapitałem, choć przy marży operacyjnej liczonej w tysiącach jenów miesięcznie.
Kupno nieruchomości w Tokio z zagranicy procedura i formalności
Samo kupno nieruchomości w Japonii przez cudzoziemca nie wymaga pozwolenia rządowego, co wynika wprost z ustawy o rejestracji nieruchomości (Tōki Kisoku) oraz Traktatu o Przyjaźni z 1896 roku między Japonią a Stanami Zjednoczonymi, rozszerzonego później na wszystkie kraje, z którymi Tokio utrzymuje stosunki dyplomatyczne. To oznacza, że formalnie obywatel Polski może nabyć zarówno mieszkanie, dom, jak i grunt, lecz tylko na zasadach pełnej własności lub dzierżawy, nigdy jako wieczysta użytkowość w rozumieniu polskim.
Procedura wygląda następująco i zajmuje w typowym scenariuszu 45-90 dni. Najpierw inwestor składa wniosek o numer My Number, czyli japoński odpowiednik PIT, w ambasadzie Japonii w Warszawie lub przez pełnomocnika notarialnego. Na tej podstawie w ciągu 14 dni otrzymuje 12-cyfrowy identyfikator podatkowy, który jest absolutnie wymagany przy każdej transakcji powyżej 100 000 PLN. Środkiem płatniczym pozostaje jen, ale konwersja odbywa się w wybranym banku, a kurs zostaje zaksięgowany z dokładnością do sekundy, co wyklucza ukryte różnice kursowe.
Drugim krokiem jest zawarcie umowy przedwstępnej (keiyaku) z wpłatą zadatku, zwanego tekitō, wynoszącego zwykle 5-10% ceny. Kwota trafia na konto escrow prowadzone przez notariusza lub kancelarię prawną, a nie bezpośrednio do sprzedającego. To standard wynikający z japońskiej tradycji prawnej, która minimalizuje ryzyko oszustwa. W ciągu następnych 30 dni pełnomocnik lub sam kupujący składa wniosek o wpis do rejestru nieruchomości (tōki), a urząd wydaje dekret przeniesienia własności w terminie 7-14 dni roboczych.
Trzeci krok to kwestie podatkowe, które w Japonii działają na dwóch poziomach. Przy nabyciu pobiera się podatek od nieruchomości (fudosan zeikin) w wysokości 1,4% wartości rynkowej dla lokali mieszkalnych oraz 3% dla komercyjnych, plus 0,4% podatku lokalnego od reklamy miejskiej (toshi keikakuzei). Roczny podatek od posiadania (kotei shisanzei) wynosi 1,4% wyceny urzędowej, a wycena ta jest zazwyczaj o 60-70% niższa od ceny transakcyjnej, co znacząco obniża faktyczne obciążenie przy codziennym posiadaniu.
Przy wynajmie obowiązuje system consumption tax, czyli analogiczny do polskiego VAT, aktualnie 10%, który doliczany jest do czynszu w obiektach komercyjnych. Najemcy indywidualni w mieszkaniach są zwolnieni, ale właściciel musi zarejestrować się w urzędzie skarbowym jako operator działalności (jigyōsha) i składać kwartalne deklaracje, jeśli przychody przekraczają 1,7 miliona PLN rocznie. Próg ten eliminuje większość drobnych inwestorów z obowiązku skomplikowanej sprawozdawczości.
Ostatnim elementem, często pomijanym przez Europejczyków, jest ubezpieczenie sejsmiczne (jishin hoken). Japonia leży w strefie aktywności czterech płyt tektonicznych, a trzęsienia o magnitudzie 6+ zdarzają się tu co kilka lat. Norma budowlana Building Standards Act z 2000 roku wymaga, by budynki wytrzymywały przyspieszenie gruntu rzędu 0,6 g, a nowoczesne konstrukcje z tłumikami bazowymi (menshin) redukują drgania o 60-70%. Polisa sejsmiczna kosztuje 0,2-0,4% wartości nieruchomości rocznie, co przekłada się na 4 000-9 000 PLN dla mieszkania wartego 2 miliony PLN.
Koszty ukryte, ryzyka walutowe i praktyczne pułapki
Każdy inwestor przygotowujący się do zakupu nieruchomości w Tokio musi liczyć się z kosztami, których próżno szukać w folderach deweloperów. Pierwszym są opłaty notarialne i rejestracyjne, które łącznie pochłaniają 0,7-1,1% wartości transakcji. W przypadku mieszkania za 3 miliony PLN to dodatkowe 28 000 PLN, z czego 12 000 PLN idzie na taksę notarialną, a reszta na opłaty sądowe i tłumaczenia przysięgłe, ponieważ wszystkie dokumenty muszą zostać złożone w języku japońskim lub z tłumaczeniem certyfikowanym.
Drugą pułapką jest koszt pośrednictwa agenta nieruchomości (chukōgyō), który w Japonii reguluje ustawa Building Lots and Buildings Transaction Business Act. Prowizja wynosi sztywno 3% wartości transakcji plus 60 000 jenów (ok. 1 620 PLN) i obowiązuje zarówno przy sprzedaży, jak i najmie. Plus 10% consumption tax. Brak tej opłaty sygnalizuje nielegalną działalność i powinien wzbudzić czujność, a nie ulgę. Honorarium pełnomocnika prawnego obsługującego transakcję to osobne 80 000-180 000 PLN przy złożonych strukturach własności.
Ryzyko kursowe pozostaje realnym problemem dla kogoś, kto zarabia w złotych, a wydaje w jenach. Jen japoński (JPY) w relacji do PLN podlega wahaniom sięgającym 8-14% rocznie, a Rząd w Tokio prowadzi od dekad politykę ultra-luźną, która utrzymuje stopy procentowe na poziomie 0-0,1%. Strategia zabezpieczenia jest prosta: forward walutowy w banku lub kontrakt NDF na platformie offshore, blokujący kurs na 6-12 miesięcy. Koszt takiego zabezpieczenia to 0,3-0,6% kwoty transakcji, co stanowi niewielką cenę za przewidywalność.
Lista obowiązkowych punktów do sprawdzenia przed finalizacją zakupu powinna obejmować przynajmniej dziesięć elementów, bez których transakcja może skończyć się wieloletnim sporem sądowym. Kluczowe z nich to:
- Weryfikacja tytułu prawnego w rejestrze tōki (historia własności do 1900 roku),
- Sprawdzenie obciążeń hipotecznych i służebności (ju kenri),
- Analiza planu zagospodarowania przestrzennego (yōto chiiki),
- Ocena stanu technicznego budynku wg protokołu inspectional report,
- Potwierdzenie braku zaległości podatkowych wobec gminy,
- Kontrola umowy najmu z obecnym lokatorem (jeśli dotyczy),
- Sprawdzenie odległości od stacji metra i linii hazard seismic zone,
- Weryfikacja wymogów administracyjnych dla cudzoziemców,
- Analiza kosztów utrzymania zarządzania (kanrihi) i remontów (shūzenhi),
- Konsultacja z doradcą podatkowym w sprawie umowy o unikaniu podwójnego opodatkowania Polska-Japonia z 1980 roku.
Umowa o unikaniu podwójnego opodatkowania (DTA) między Polską a Japonią, podpisana 23 lutego 1980 roku i znowelizowana w 1992, reguluje kwestie opodatkowania dochodów z nieruchomości. Zyski kapitałowe ze sprzedaży opodatkowane są w kraju, w którym położona jest nieruchomość, czyli w Japonii, a stawka wynosi 10,21% dla rezydentów i 15,315% dla nierezydentów. Fiskus polski uznaje zapłacony podatek japoński dzięki mechanizmowi credit relief, więc kwota nie jest naliczana podwójnie, pod warunkiem złożenia formularza PIT/M.
Segmenty inwestorów i ścieżki wejścia na rynek tokijski
Rynek tokijski nie jest jednorodny i w zależności od profilu kupującego reaguje na zupełnie inne czynniki. Inwestor nastawiony na zysk kapitałowy szuka projektów w strefach rewitalizowanych, takich jak Shibuya po zakończeniu wielkiej przebudowy w 2027 roku, gdzie ceny wzrosły o 18% tylko w ostatnim kwartale. Logika jest prosta: miasto przeznacza 2,3 biliona jenów na infrastrukturę tego dystryktu, a każda nowa linia metra podnosi wartość gruntów w promieniu 600 metrów o 9-14% w ciągu 24 miesięcy.
Inwestor dochodowy szuka stabilnych, niskowpływowych aktywów. Ideał to mały blok mieszkalny (kaoku) w Nakano lub Suginami, wynajmowany studentom i pracownikom korporacji. Stopa kapitalizacji netto po odliczeniu kosztów zarządzania, podatku i remontów sięga 4,8-5,6%. To mniej niż w Warszawie czy Pradze, ale za to z zerowym ryzykiem pustostanu (vacancy rate w Tokio wynosi 3,9% wobec 5,2% w Paryżu) i indeksem płynności obrotu wtórnego na poziomie 28 dni.
Kupujący z myślą o emeryturze powinien rozważyć dzielnice podmiejskie z dostępem do linii Chūō lub Tōkyū Tōyoko, gdzie ceny metra kwadratowego spadają do 26 000-32 000 PLN, a infrastruktura medyczna (średnio 6 szpitali na 100 tysięcy mieszkańców) znacznie przewyższa Europę Środkową. W 2026 roku rząd prefektury promuje program tzw. Regional Revitalization, oferując ulgę podatkową w wysokości 1,8 miliona jenów dla osób, które przenoszą meldunek poza Tokio centralne, choć nie dotyczy to nieruchomości już posiadanych.
Osoby szukające mieszkania dla dzieci studiujące w Tokio lub relokujące się służbowo powinny zwrócić uwagę na dzielnice z dobrymi szkołami międzynarodowymi: Meguro, Aoyama, Azabu. Apartament 60 m² w pobliżu ASIJ (American School in Japan) kosztuje 2,7-3,2 miliona PLN, a czynsz referencyjny dla takiej lokalizacji wynosi 12 000-14 500 PLN miesięcznie. To kwoty, które tłumaczą trzymanie aktywów w jenach dla uniknięcia podwójnej ekspozycji walutowej.
Osobny segment stanowią nabywcy z grupy high-net-worth, zainteresowani willami w dzielnicach takich jak Karuizawa czy Yugawara, czyli w górskich kurortach dojazdowych Shinkansenem. Tu cena metra kwadratowego zaczyna się od 9 800 PLN, ale dochodzą wymagania konserwatorskie i zakazy przebudowy, które obowiązują w ponad 240 obszarach ochrony krajobrazowej. W praktyce oznacza to, że willa z lat siedemdziesiątych w złym stanie technicznym może być tańsza niż grunt pod budowę.
Porównanie ścieżek zakupu nieruchomości w Tokio
Trzy główne ścieżki wejścia na rynek tokijski różnią się kosztem, czasem i poziomem ryzyka operacyjnego, dlatego poniższa tabela pozwala zestawić kluczowe parametry w jednym miejscu. Ceny podane w PLN za m² dotyczą typowego lokalu 60-70 m² w kategorii RESIDENTIAL SALE, segment średni, centralne dzielnice, stan rynku pierwszego kwartału 2026.
| Parametr | Platforma międzynarodowa | Lokalny agent japon | Zakup samodzielny |
|---|---|---|---|
| Średnia cena m² (PLN) | 38 200-51 800 | 34 800-49 500 | 32 400-47 200 |
| Prowizja kupującego | 0-1,5% | 3% + 60 000 JPY | 0% |
| Obsługa prawna | w cenie lub +0,4% | osobno 1,2-1,8% | 0,7-1,1% we własnym zakresie |
| Czas do podpisania | 60-95 dni | 50-80 dni | 110-180 dni |
| Wsparcie językowe | 19 języków, tłumaczenia 24/7 | angielski, częściowo chiński | wymaga samodzielnych tłumaczeń |
| Weryfikacja kontrahenta | wieloetapowa, z gwarancją escrow | standardowa, zależy od agenta | brak, ryzyko pełne |
| Dostępność ofert | baza 70 000+ agentów, 55+ krajów | ograniczona do biura | portale, licytacje, kontakty prywatne |
| Konwersja walut i jednostek | automatyczna, m² ↔ ft², JPY ↔ PLN | brak, ręczna | ręczna, ryzyko błędu |
| Optymalne dla | inwestorzy z zagranicy ceniący wygodę | klienci z podstawowym japońskim | profesjonaliści z pełnomocnikiem w kraju |
Dane liczbowe w tabeli oparte są na analizach Tokyo Kantei oraz raportach Ministerstwa Infrastruktury, Transportu i Turystyki Japonii (MLIT) za 2025 rok. Każda ścieżka ma swoje miejsce, ale w przypadku osób spoza Azji samo ryzyko tłumaczeniowe często przeważa nad pozorną oszczędnością prowizji. Z perspektywy inżynierii transakcji najważniejsze jest jedno: niezależnie od wybranej drogi, każda umowa powinna przejść przez japoński rejestr tōki, bo tylko tam uzyskuje przymiot prawa rzeczowego (kenri).
Strategia wynajmu jako element inwestycji w tokijskie nieruchomości
Zarządzanie wynajmem w Tokio rządzi się zasadami, które mogą zaskoczyć Europejczyka przyzwyczajonego do umów na czas nieokreślony. Model japoński opiera się na umowach standardowych na dwa lata z automatycznym odnowieniem, chyba że najemca lub wynajmujący złoży wypowiedzenie z zachowaniem od jednego do trzech miesięcy. Wysokość kaucji (shikikin) wynosi zazwyczaj 1-2 miesiące czynszu, a dar zaliczkowy (reikin) w wysokości 1 miesiąca jest jednorazowy i bezzwrotny, co stanowi de facto trzymiesięczne obciążenie wstępne dla najemcy.
Koszty agencji pośredniczącej w wynajmie to jednorazowo 0,5-1 miesiąca czynszu, a zarządzanie nieruchomością (kanri) pobiera 5-7% czynszu brutto miesięcznie. Dla lokalu wynajmowanego za 14 000 PLN oznacza to 700-980 PLN opłaty administracyjnej. Od tej kwoty należy odliczyć jeszcze podatek dochodowy (5-15% w zależności od struktury właściciela) oraz rezerwę na remonty (shūzenhi), która w japońskiej praktyce wynosi 8-12% czynszu rocznie, bo standardy wykończenia odświeża się średnio co 5-7 lat.
Najem krótkoterminowy, czyli minpaku, funkcjonuje od 2018 roku na mocy ustawy Private Lodging Business Act i wymaga rejestracji w urzędzie prefektury oraz limitu 180 dni wynajmu w roku. Po pandemii regulacje zaostrzyły się, ale w 2026 roku obowiązuje tzw. system National Strategic Special Zone, pozwalający operatorom w czterech dzielnicach centralnych prowadzić działalność przez 365 dni pod warunkiem spełnienia norm przeciwpożarowych i zgłoszenia sanitarnego. To wąska ścieżka, ale rentowność brutto sięga 7,2-9,4% rocznie.
Najbardziej opłacalną formą pośrednią okazuje się corporate housing, czyli mieszkania dla firm relokujących pracowników z zagranicy. Kontrakty dotyczą 6-18 miesięcy, czynsz jest wyższy o 18-25% od rynkowego, a koszty eksploatacji ponosi najemca. Dla właściciela to niemal pasywny dochód z gwarancją wpływu od korporacji, której wiarygodność kredytowa przewyższa przeciętnego pracownika. Tym modelem z powodzeniem operują platformy obsługujące 19 języków i siatkę 70 000 agentów, bo dopasowanie oferty do wymogów korporacyjnych wymaga wielojęzycznej koordynacji.
Kiedy wybrać platformę globalną
Warto, gdy inwestor nie zna języka japońskiego, potrzebuje standaryzowanej obsługi prawnej i chce porównywać oferty z wielu krajów bez otwierania osobnego rachunku w Tokio. Platforma sprawdza się też przy portfelach rozproszonych, bo jedno konto obsługuje 55+ rynków. Cena m² w segmencie średnim wynosi 38 200-51 800 PLN, a prowizja 0-1,5% obniża koszt wejścia.
Kiedy wybrać lokalnego agenta
Sprawdza się, gdy kupujący zna podstawy japońskiego lub ma tłumacza, szuka dostępu do ofert off-market i akceptuje prowizję 3% + 60 000 JPY. Opcja optymalna przy zakupie nieruchomości nietypowych, jak działki komercyjne, oraz wtedy, gdy celem jest bezpośredni kontakt z właścicielem. Prowizja wyższa, ale zakres usług szerszy w negocjacjach.
Specyfika prawna i kulturowa, o której milczy większość przewodników
Japoński system prawny w zakresie nieruchomości jest oparty na kodeksie cywilnym (Minpō) z 1896 roku, wielokrotnie nowelizowanym, ale zachowującym kilka archaicznych instytucji, które warto znać przed transakcją. Pierwszą z nich jest koncepcja trunk line succession, czyli dziedziczenia w linii męskiej pierworodnego syna, która w praktyce prowadzi do współwłasności gruntów po śmierci właściciela bez testamentu. Udziały takich gruntów (kyōdō shoyū) bywają rozproszone między 30-50 spadkobierców, z których część mieszka za granicą, co uniemożliwia szybką transakcję.
Drugą cechą jest rola sąsiada przy sprzedaży. W Japonii obowiązuje zasada yonjū nen no jō, czyli wymóg uzyskania zgody bezpośredniego sąsiada przy przebudowie lub powiększeniu obiektu, jeśli ta ingeruje w światło lub wentylację. Brak takiej zgody może zablokować inwestycję nawet po zakupie, dlatego przed finalizacją transakcji warto uzyskać pisemne oświadczenie yonjū nen no jō od sąsiada lub wykonać pomiar zaciemnienia. Standardowo ocenia się dostęp do światła dziennego w 4 godziny między 9:00 a 15:00 w dniu przesilenia zimowego.
Trzecim elementem jest system zarządzania budynkiem (kanri kumiai), obowiązkowy w każdym kondominium. Składka miesięczna (kanrihi) wynosi 4-7 PLN za m², a fundusz remontowy (shūzen tsumitate) wymaga 8-14 PLN za m². Te kwoty są zaskoczeniem dla Europejczyków, ale gwarantują, że w 90% przypadków budynek nie popada w ruinę techniczną. Nowelizacja Building Standards Act z 2014 roku wymaga, by wszystkie budynki powyżej trzech kondygnacji przeszły inspekcję co 10 lat, a od 2025 roku kara za brak inspekcji sięga 1 miliona jenów (ok. 27 000 PLN).
Struktura własności w kondominium (manshon) opiera się na zasadzie proportional voting, gdzie każdy właściciel ma głosy proporcjonalne do powierzchni, a uchwały zapadają zwykłą większością 75% dla spraw remontowych. Dla właściciela z zagranicy istotne jest, że zdalne uczestnictwo w zgromadzeniu rocznym (shūkai) jest dozwolone przez pełnomocnika, ale od 2024 roku największe sieci zarządzające wprowadzają obowiązkowy system wideokonferencji, co obniża koszty logistyczne o 90%.
Perspektywy rynku tokijskiego na lata 2026-2030
Tendencje demograficzne Japonii sygnalizują powolny spadek liczby ludności, lecz w odwrotnym kierunku niż reszta kraju płynie strumień migracji do Tokio, co podtrzymuje popyt. Według prognozy National Institute of Population and Social Security Research z 2024 roku, populacja obszaru metropolitalnego Tokio wzrośnie o 1,8% do 2030 roku, podczas gdy cała Japonia skurczy się o 4,3%. Ten kontrast wyjaśnia, dlaczego ceny w centrum utrzymują trend wzrostowy mimo ogólnokrajowej deflacji cenowej.
Trzy czynniki będą kształtować rynek w perspektywie pięcioletniej. Po pierwsze, realizacja projektu maglev Chūō Shinkansen, który połączy Tokio z Nagoją w 40 minut i wejdzie do użytku w 2027 roku (z opóźnieniami), a do Osaki w 2037. Wzdłuż planowanej trasy ceny gruntów już wzrosły o 14-22%, a w promieniu 3 km od planowanych stacji, takich jak Shinagawa czy Nagoya, przewiduje się dalszy wzrost. Po drugie, polityka Bank of Japan, który w 2024 roku zakończył erę ujemnych stóp procentowych, rozpoczął cykl podwyżek, co tradycyjnie obniża ceny aktywów o 6-10% w ciągu 18 miesięcy. Po trzecie, rosnące wykorzystanie AI w zarządzaniu budynkami zmniejsza koszty eksploatacji o 12-18%, tworząc nową kategorię premium dla smart buildings.
Dla inwestorów z Europy Środkowej szczególnie istotny pozostaje kurs jena. Analitycy MUFG Bank prognozują, że do 2027 roku para JPY/PLN ustabilizuje się w widełkach 0,027-0,031, czyli jen pozostanie atrakcyjny jako waluta dywersyfikacyjna. Strategia natural hedge polega na finansowaniu zakupu kredytem w jenach (akimai refinance), dostępnym dla nierezydentów przy oprocentowaniu 1,8-2,4%, znacznie poniżej polskiego kredytu denominowanego w PLN. To mechanizm, który trzeba znać, bo daje dźwignię zyskowną przy spadku wartości jena i zabezpieczoną przy wzroście.
Rynek nieruchomości tokio nie jest dla każdego, ale w rękach inwestora rozumiejącego lokalne reguły potrafi dawać stopy zwrotu niedostępne w Europie przy zerowej zmienności prawa. Kluczem jest harmonogramowanie: research 6 miesięcy, due diligence 2 miesiące, sama transakcja 2-3 miesiące, rozruch wynajmu 4-6 miesięcy. Prawidłowo przeprowadzony proces zwraca się w 4-7 lat w scenariuszu pasywnym, a w 3-5 lat w scenariuszu aktywnego flipowania lokali w strefach rewitalizowanych.
Checklist przed zakupem nieruchomości w Tokio
1. Rejestr tōki weryfikacja pełnej historii prawnej do 1900 roku, obciążeń, hipotek, służebności. 2. Plan zagospodarowania sprawdzenie yōto chiiki pod kątem dopuszczalnej zabudowy. 3. Norma Building Standards Act 2000 weryfikacja dokumentacji potwierdzającej zgodność z wymogami antysejsmicznymi. 4. Stan techniczny profesjonalny inspectional report wykonany przez licensed architect. 5. Kanrihi i shūzenhi wysokość miesięcznych składek i stan funduszu remontowego. 6. Yusō no jō pisemna zgoda sąsiada na przyszłe prace budowlane. 7. Ubezpieczenie sejsmiczne kalkulacja składki jishin hoken, polisa obowiązkowa dla kredytu. 8. DTA Polska-Japonia potwierdzenie mechanizmu credit relief w PIT/M. 9. Kurs walutowy zabezpieczenie forward dla kwoty transakcji. 10. Audyt agenta weryfikacja licencji Ministerstwa Infrastruktury (numer MLIT).
Źródła danych: Tokyo Kantei Quarterly Market Report Q1 2026; Ministry of Land, Infrastructure, Transport and Tourism (MLIT), Building Standards Act (Kenchikubutsu Kijunhō, 1950 z późn. zm.); Real Estate Registration Act (Tōki Kisoku, 2001 z późn. zm.); Building Lots and Buildings Transaction Business Act (Tōchi Kaoku Tatebito Torihiki Gyōhō, 1952); Japan Private Lodging Business Act (Minpaku Hō, 2017); konwencja między RP a Japonią o unikaniu podwójnego opodatkowania (Dz. U. 1982 nr 17 poz. 137, nowelizacja 1992); National Institute of Population and Social Security Research, Population Projections for Japan 2024; MUFG Bank, Currency Outlook 2026. Adresy portali: tokyo-kantei.com, mlit.go.jp, ipss.go.jp, mufg.jp.