Jak zmieniały się ceny mieszkań na przestrzeni 20 lat? Wykres i trendy
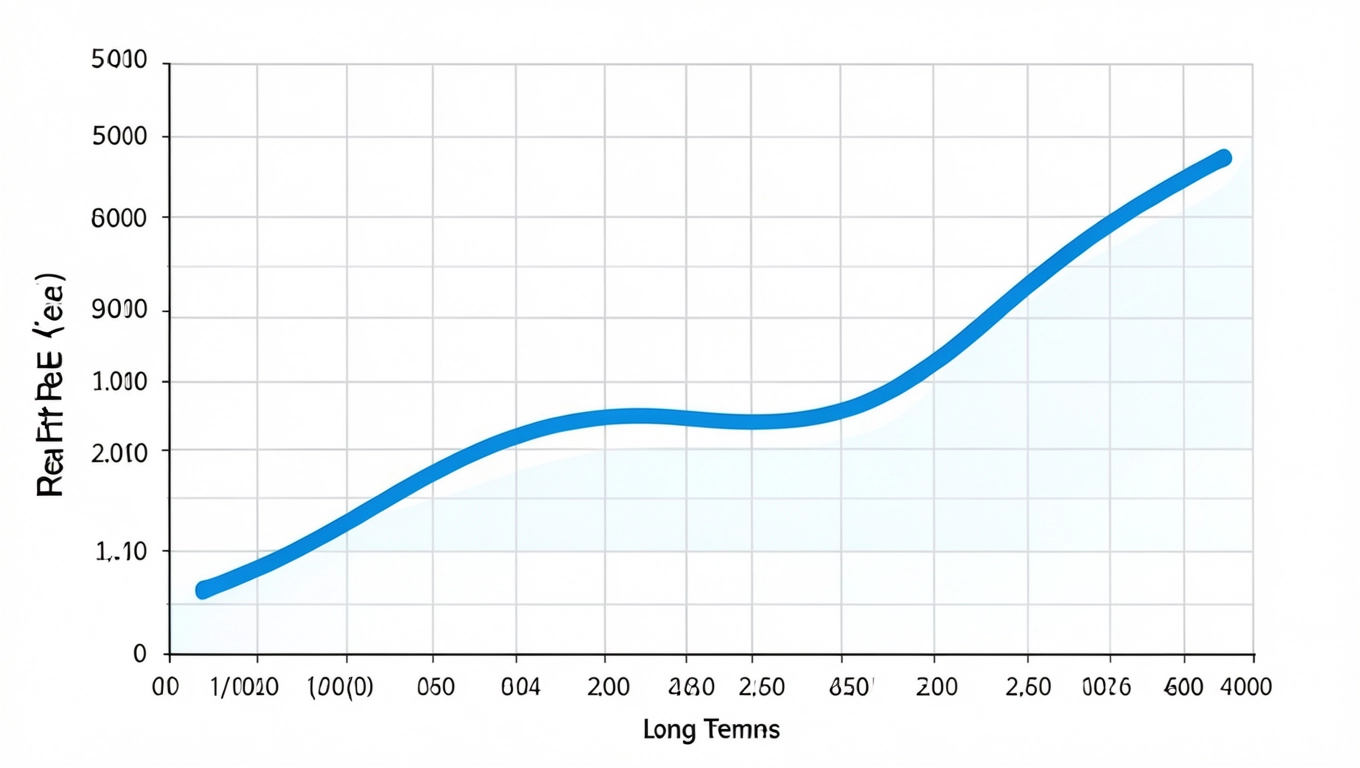
Patrzysz na wykres cen nieruchomości z ostatnich dwudziestu lat i coś nie daje ci spokoju te górki i dołki to nie przypadek, tylko zapis makroekonomicznych wstrząsów, które ukształtowały rynek takim, jaki znasz dziś. Dane mówią jasno: wartość mieszkań wzrosła o ponad 65 procent w ciągu całego analizowanego okresu, ale droga do tego wyniku prowadziła przez dwie wyraźne bessy i jeden spektakularny boom, który wywindował ceny w niebo, zanim grawitacja znów przypomniała o sobie boleśnie. Nie chodzi tylko o liczby chodzi o to, kto zyskał, kto stracił i co te wzorce mówią o tym, co może wydarzyć się w kolejnych latach, gdy stopy procentowe wreszcie zaczną spadać, a regulacje kredytowe luzować się po dekadzie restrykcji. Wykres kryje w sobie odpowiedzi, które mogą zmienić twoją perspektywę inwestycyjną lub przynajmniej pomóc zrozumieć, dlaczego twoje sąsiedztwo kosztuje tyle, ile kosztuje.
- Etapy wzrostu, stagnacji i kryzysu jak kształtowały się ceny mieszkań przez 20 lat
- Wpływ stóp procentowych, kredytów i regulacji na ceny nieruchomości w Polsce
- Perspektywy rynku mieszkań do 2026 co czeka rynek w najbliższych latach
Etapy wzrostu, stagnacji i kryzysu jak kształtowały się ceny mieszkań przez 20 lat
Na przełomie wieków rynek mieszkań wszedł w fazę spekulacyjnego szału, którego skala zaskoczyła nawet weteranów branży. Boom budowlany końca lat dziewięćdziesiątych i początku nowego tysiąclecia napędzały niskie stopy procentowe, powszechna dostępność kredytów hipotecznych i rosnące aspiracje klasy średniej, która masowo odkrywała, że nieruchomość to nie tylko dach nad głową, ale również mechanizm pomnażania oszczędności w czasach inflacji. Ceny rosły w tempie dwucyfrowym rocznie, a deweloperzy uruchamiali projekty jeden po drugim, nie zważając na sygnały nadchodzącej korekty.
Globalny kryzys finansowy z 2008 roku uderzył w polski rynek z kilkumiesięcznym opóźnieniem, ale za to z pełną mocą. Wykres pokazuje wyraźny załom ceny mieszkań w niektórych regionach spadły o 15-20 procent w ciągu zaledwie dwóch kwartałów, a skala niepewności skutecznie zamroziła decyzje zakupowe zarówno nabywców, jak i inwestorów instytucjonalnych. Banki zaostrzyły wymogi dochodowe, marże kredytowe poszybowały w górę, a część graczy wycofała się z rynku całkowicie, pozostawiając po sobie pustostany i niedokończone inwestycje, które ciągnęły się przez kolejne lata jako balast w bilansach samorządów.
Odbicie po kryzysie przebiegało wolno i nierówno rynek potrzebował niemal pięciu lat, zanim powrócił do szczytowych poziomów sprzed załamania, a i tak korzyści rozkładały się nierówno między miastami i segmentami. Duże aglomeracje, szczególnie Warszawa, Kraków i Trójmiasto, odrabiały straty szybciej dzięki napływowi kapitału zagranicznego i rosnącemu popytowi ze strony młodych specjalistów szukających pracy w centrach gospodarczych. Mniejsze ośrodki, pozbawione tej dynamiki, tkwiły w stagnacji znacznie dłużej, co widać doskonale, gdy porównać wykresy cen dla różnych regionów.
Po 2015 roku rynek wszedł w kolejną falę wzrostową, napędzaną przez historycznie niskie stopy procentowe, program MdM (Mieszkanie dla Młodych) oraz rosnącą presję inflacyjną, która przekonała wielu Polaków, że nieruchomość to jedyna realna ochrona przed dewaluacją oszczędności. Ceny zł/mkw zaczęły rosnąć w tempie, które przekraczało dynamikę płac i wkrótce zaczęło brakować nabywców zdolnych finansować zakupy na wolnym rynku. To był sygnał ostrzegawczy, który analitycy ignorowali zbyt długo.
Przyszłości nie da się przewidzieć ze stuprocentową pewnością, ale wzorce z przeszłości rzucają się w oczy, gdy tylko spojrzy się na wykres z odpowiedniej perspektywy. Każdy szczyt cenowy zbiegał się z nadmiernym optymizmem i tanim pieniądzem, każde dno z kryzysem zaufania i restrykcyjną polityką kredytową. Historia lubi się powtarzać, ale nigdy w identycznej formie.
Wpływ stóp procentowych, kredytów i regulacji na ceny nieruchomości w Polsce
Stopy procentowe to najpotężniejsza dźwignia, jaką bank centralny dysponuje w walce z inflacją lub stymulowaniu wzrostu gospodarczego, a ich wpływ na rynek mieszkaniowy jest natychmiastowy i mierzalny. Gdy Narodowy Bank Polski podnosi stopę referencyjną, rata kredytu hipotecznego rośnie proporcjonalnie, zmniejszając zdolność kredytową potencjalnych nabywców i w efekcie uciskając popyt. Mechanizm ten działa jak automatyczny hamulec im droższy pieniądz, tym mniej chętnych na zakup mieszkania na kredyt, a to z kolei wymusza obniżenie cen przez sprzedających, którzy muszą przyciągnąć kurczącą się grupę nabywców.
Dostępność kredytów hipotecznych okazała się w ostatniej dekadzie zmienną fatalnie niedocenianą przez prognozujących rynek. Po 2016 roku rekomendacja KNF wprowadzająca ostre limity na dostępność kredytów (tzw. Rekomendacja S) wyeliminowała z rynku znaczną część kupujących, którzy jeszcze niedawno bez problemu przechodzili procedury bankowe. Wskaźnik DTI (debt-to-income), który określa stosunek raty do dochodu, zaczął obowiązywać jako twarda bariera, a banki zaczęły ostrożniej wyceniać przyszłą zdolność kredytową klientów, biorąc pod uwagę ryzyko wzrostu stóp procentowych w horyzoncie wieloletnim.
Regulacje deweloperskie, szczególnie ustawa deweloperska z 2011 roku i jej nowelizacje, wprowadziły wymóg otwierania rachunków powierniczych oraz ubezpieczenia otwarcia mieszkania, co zwiększyło koszty prowadzenia inwestycji i w efekcie podniosło ceny nowych mieszkań. Deweloperzy przerzucili dodatkowe obciążenia na nabywców standardowa marża deweloperska pozostała niezmienna, ale wszystkie nowe opłaty i zabezpieczenia finansowe znalazły odzwierciedlenie w cenach metra kwadratowego. Dla kupującego oznaczało to, że bezpieczeństwo transakcji kosztuje realne pieniądze.
Inflacja, która w szczycie przekroczyła 18 procent rocznie, wywołała efekt podwójnego ucisku na nabywców rosły nie tylko ceny mieszkań, ale również koszty utrzymania, materiałów budowlanych i robocizny, co zmniejszyło realną siłę nabywczą gospodarstw domowych. Paradoksalnie inflacja początkowo napędzała popyt na nieruchomości jako formalną ochronę przed utratą wartości pieniądza, ale wraz z jej eskalacją i reakcją NBP nastąpiło gwałtowne załamanie zdolności kredytowej, które ostudziło entuzjazm rynku szybciej niż jakiekolwiek regulacje administracyjne. Wykres cen pokazuje, jak precyzyjnie te mechanizmy nakładają się na siebie w czasie.
Dla inwestorów rozumiejących te powiązania otwiera się przestrzeń do strategicznego planowania zakupów najkorzystniejsze momenty na wejście na rynek pojawiają się wtedy, gdy stopy procentowe osiągają szczyt, a regulacje kredytowe są najbardziej restrykcyjne, ponieważ wtedy presja cenowa jest najsilniejsza, a presja popytowa najsłabsza. Odwrotnie zakupy w okresach monetaryznej ekspansji i luzowania przepisów zwykle oznaczają płacenie premium, które trudno potem odzyskać przy odsprzedaży. Malowanie ścian to usługa, która w kontekście nieruchomości może znacząco wpłynąć na jej wartość końcową.
Zestawienie średnich cen mieszkań w wybranych miastach (PLN/m²)
| Miasto | 2020 | 2022 | 2024 | Zmiana 2020-2024 |
|---|---|---|---|---|
| Warszawa | 9 800 | 13 500 | 11 200 | +14,3% |
| Kraków | 8 500 | 12 200 | 10 800 | +27,1% |
| Trójmiasto | 8 200 | 11 800 | 10 400 | +26,8% |
| Wrocław | 7 900 | 11 400 | 9 900 | +25,3% |
| Poznań | 7 200 | 10 200 | 9 100 | +26,4% |
| Średnia krajowa | 6 800 | 9 600 | 8 400 | +23,5% |
Perspektywy rynku mieszkań do 2026 co czeka rynek w najbliższych latach
Prognozowanie kierunku cen mieszkań na kilka lat do przodu to zadanie, przy którym nawet najlepsi analitycy tracą rezerwę, ale pewne zmienne rysują się wyraźniej niż inne. Oczekiwane obniżki stóp procentowych przez Europejski Bank Centralny i NBP powinny stopniowo przywracać zdolność kredytową milionom gospodarstw domowych, które w ostatnich latach wycofały się z rynku z powodu zbyt wysokich rat. Luzowanie polityki monetarnej to najsilniejszy pozytywny sygnał dla popytu mieszkaniowego, jaki rynek może otrzymać w horyzoncie najbliższych dwóch lat.
Jednocześnie inflacja konsumencka, choć wyraźnie wyhamowana, pozostaje podwyższona w porównaniu z celem NBP na poziomie 2,5 procent, co oznacza, że realne stopy procentowe mogą pozostać dodatnie dłużej, niż oczekują optymiści. Dla nabywców mieszkania na kredyt oznacza to, że nawet po obniżce stóp referencyjnych raty nie wrócą do poziomów z lat 2020-2021, kiedy to kredytobiorcy przyzwyczaili się do niemal symbolicznych kosztów finansowania. Równowaga między tańszym pieniądzem a wciąż wysokimi kosztami życia będzie kluczowa dla kształtowania się cen w latach 2025-2026.
Deweloperzy, którzy przetrwali okres restrykcyjny, dysponują teraz zdywersyfikowanym portfolio projektów i ostrożnym bilansem gotówkowym, ale nadal zmagają się z rosnącymi kosztami pracy i materiałów budowlanych, które po okresie globalnych zakłóceń łańcucha dostaw ustabilizowały się na poziomie wyższym niż przed pandemią. Nowe inwestycje wychodzą na rynek w mniejszej skali niż w szczytowych latach 2019-2021, co może ograniczyć nadpodaż w największych miastach i wsparć ceny w segmencie pierwotnym w sytuacji, gdy popyt zacznie rosnąć w odpowiedzi na łagodniejszą politykę monetarną.
Inwestorzy instytucjonalni, którzy w ostatnich latach masowo wycofywali kapitał z rynku mieszkaniowego, powoli wracają, ale tym razem z bardziej konserwatywnym podejściem do wycen i horyzontów zwrotu. Fundusze typu REIT koncentrują się na segmencie najmu instytucjonalnego, gdzie stabilność przepływów cash flow rekompensuje niższy potencjał aprecjacji, podczas gdy inwestorzy indywidualni pozostają ostrożni i czekają na sygnały stabilizacji makroekonomicznej, zanim zdecydują się na zakup kolejnej nieruchomości pod wynajem. Ten podział strategii między instytucjami a rynkiem indywidualnym będzie kształtować strukturę popytu w nadchodzących latach.
Alternatywą dla tradycyjnego kredytu hipotecznego stają się modele współwłasności i dzielenia ryzyka z deweloperami lub platformami inwestycyjnymi, które oferują częściowy zakup nieruchomości bez konieczności angażowania pełnego kapitału własnego. Ten trend, popularny na rynkach zachodnich, zyskuje na znaczeniu w Polsce w miarę jak bariery kredytowe utrzymują się na wysokim poziomie, a pokolenie milenialsów, pozbawione dostępu do dziedzictwa nieruchomościowego poprzednich pokoleń, szuka nowych dróg do budowania majątku. Warto obserwować, jak te innowacyjne struktury finansowe wpłyną na płynność rynku i dynamikę cen w horyzoncie pięcioletnim.
Rynek czeka prawdopodobnie okres stabilizacji z umiarkowaną tendencją wzrostową, a nie dramatyczny krach ani ponowny boom taki scenariusz najlepiej odpowiada obecnej kondycji makroekonomicznej, stanowi portfeli banków i gotowości deweloperów do kontrolowania podaży. Dla tych, którzy planują zakup mieszkania na własne potrzeby, najbliższe osiemnaście miesięcy może okazać się najkorzystniejszym oknem zakupowym od lat, pod warunkiem że uda się utrzymać zdolność kredytową i nie przeinwestować w kontekście przyszłych rat. Wykres historii ostatnich dwóch dekad pokazuje, że cierpliwość i strategiczny timing zwykle rekompensują pośpiech i emocje.