Czy balkon wlicza się do podatku od nieruchomości?
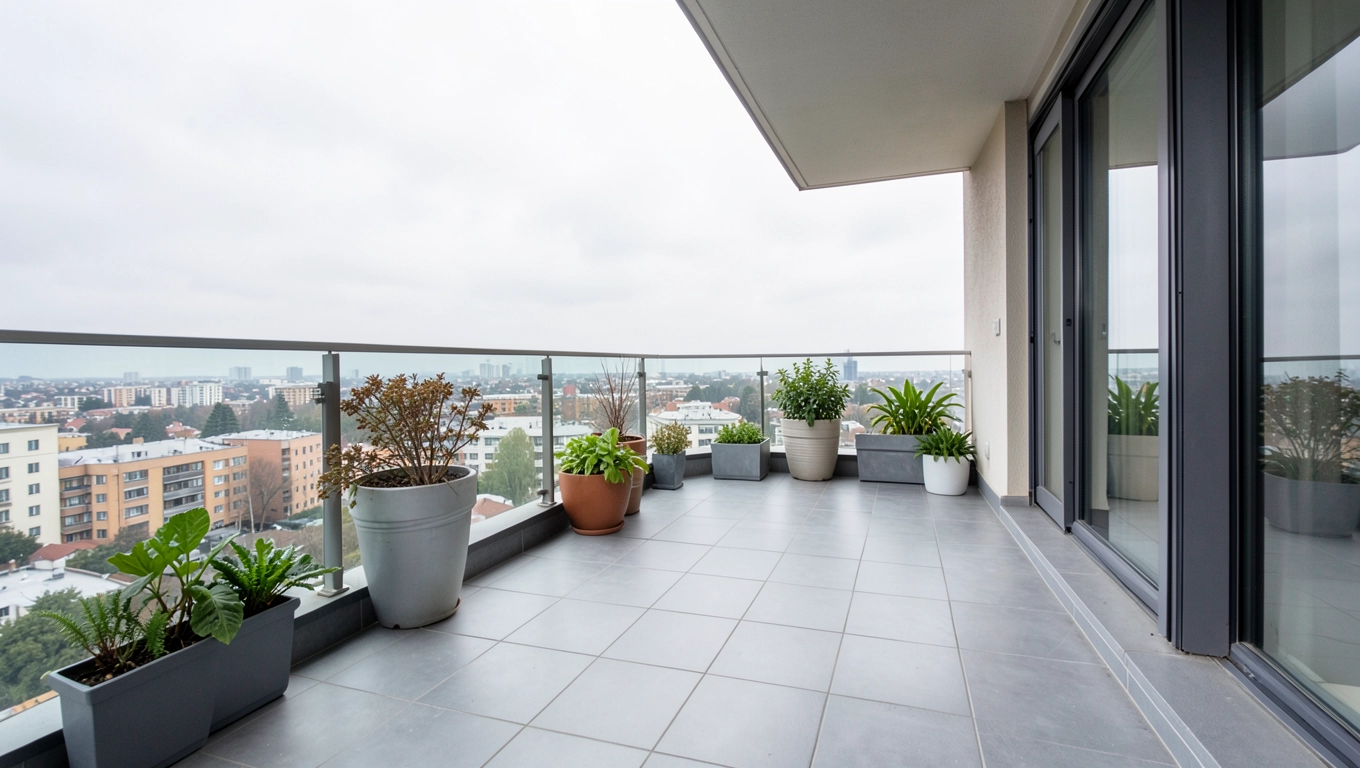
Posiadasz mieszkanie z balkonem i zastanawiasz się, czy jego metraż wpływa na wysokość podatku od nieruchomości to pytanie nurtuje wielu właścicieli. Zgodnie z Prawem budowlanym balkon nie wchodzi w skład powierzchni użytkowej, co bezpośrednio obniża podstawę opodatkowania. Norma PN-ISO 9836 potwierdza ten pogląd, wykluczając przestrzenie otwarte. W artykule omówimy ewidencję gruntów, skutki zabudowy balkonu oraz kroki weryfikacji i odwołania od decyzji urzędu, byś mógł swobodnie zarządzać swoimi zobowiązaniami podatkowymi.
- Powierzchnia użytkowa balkonu wg Prawa Budowlanego
- Art. 3 pkt 4 a balkony w podatku od nieruchomości
- PN-ISO 9836: balkony poza powierzchnią użytkową
- Podatek od nieruchomości: ewidencja gruntów i balkon
- Zabudowa balkonu a wzrost podatku od nieruchomości
- Weryfikacja metrażu balkonu do podatku
- Odwołanie od decyzji urzędu o podatku i balkonie
- Pytania i odpowiedzi
Powierzchnia użytkowa balkonu wg Prawa Budowlanego
Prawo budowlane definiuje powierzchnię użytkową budynku jako sumę powierzchni wszystkich pomieszczeń zamkniętych, mierząc je na poziomie podłogi. Balkony, jako elementy zewnętrzne, nie kwalifikują się do tej kategorii, co ma kluczowe znaczenie dla właścicieli mieszkań. Powierzchnia użytkowa obejmuje wyłącznie te części nieruchomości, które są przystosowane do stałego użytkowania pod dachem. W praktyce oznacza to, że metraż balkonu nie zwiększa obciążenia podatkowego od nieruchomości. Regulacje te chronią przed niepotrzebnym windowaniem kosztów utrzymania mieszkania.
Wg art. 3 pkt 2 Prawa budowlanego powierzchnia użytkowa liczy się bez uwzględnienia grubości ścian zewnętrznych i wewnętrznych. Balkon, wystający poza obrys budynku, traktowany jest jako przestrzeń otwarta, niezależna od kondygnacji mieszkalnej. Właściciele lokali w blokach zyskują na tej definicji, bo ich mieszkania pozostają mniejsze w sensie podatkowym. Dokumentacja techniczna budynku potwierdza ten podział, oddzielając strefy użytkowe od balkonowych. Dzięki temu podatek od nieruchomości skupia się na rzeczywistym metrażu zamieszkiwanym.
Balkony dodają wartości rynkowej nieruchomości, nawet jeśli nie wliczają się do powierzchni użytkowej. Badania rynku pokazują, że mieszkania z balkonem sprzedają się szybciej i drożej o 10-15 procent. Powierzchnia całkowita w ofertach deweloperskich obejmuje balkony, co wprowadza zamieszanie przy transakcjach. Właściciele powinni rozróżniać te pojęcia, by uniknąć rozbieżności w kalkulacjach podatkowych. Prawo budowlane zapewnia jasność w tej kwestii, faworyzując przestrzeń użytkową.
Porównanie wartości mieszkań z balkonem
Aby lepiej zrozumieć wpływ balkonu na nieruchomości, warto spojrzeć na dane rynkowe z ostatnich lat. Mieszkania bez balkonu osiągają niższe ceny transakcyjne niż te z dodatkową przestrzenią zewnętrzną. Powierzchnia użytkowa pozostaje niezmieniona, ale atrakcyjność rośnie znacząco. Właściciele mieszkań w wielomiejskich blokach doceniają ten atut przy sprzedaży.
Art. 3 pkt 4 a balkony w podatku od nieruchomości
Art. 3 pkt 4 Prawa budowlanego precyzuje, że powierzchnia użytkowa to suma powierzchni kondygnacji w budynkach mieszkalnych, z wyłączeniem tarasów i loggii. Balkony wpisują się w tę kategorię, nie zwiększając metrażu użytkowego mieszkania. Podatek od nieruchomości naliczany jest wyłącznie od tej powierzchni, co obniża rachunki dla właścicieli lokali z balkonami. Regulacja ta obowiązuje od lat, zapewniając stabilność w rozliczeniach. Organy podatkowe odwołują się do niej przy weryfikacji deklaracji.
W praktyce art. 3 pkt 4 chroni przed zawyżaniem podstawy opodatkowania w starszych budynkach, gdzie balkony są powszechne. Mieszkania w spółdzielniach mieszkaniowych korzystają z tej definicji, unikając dodatkowych kosztów. Powierzchnia użytkowa budynku podawana jest w ewidencji gruntów, bez balkonów. Właściciele nieruchomości powinni znać ten przepis, by poprawnie składać deklaracje podatkowe. Brak wliczenia balkonu to realna oszczędność roczna.
- Art. 3 pkt 4 wyklucza balkony z powierzchni użytkowej.
- Podatek liczy się od metrażu zamkniętych pomieszczeń.
- Mieszkania z balkonami mają niższą podstawę opodatkowania.
- Dokumenty budowlane potwierdzają podział powierzchni.
Przy zakupie mieszkania zawsze sprawdzaj, czy powierzchnia użytkowa w akcie notarialnym zgadza się z podatkową. Różnice między deweloperską powierzchnią całkowitą a użytkową mogą zaskoczyć. Balkony nie wliczają się do podatku, ale podnoszą wartość nieruchomości przy transakcjach. Właściciele lokali w wspólnotach mieszkaniowych zyskują podwójnie na tej regulacji.
PN-ISO 9836: balkony poza powierzchnią użytkową
Norma PN-ISO 9836:2017 szczegółowo określa, że powierzchnia użytkowa obejmuje tylko pomieszczenia pod dachem, z oknami lub drzwiami. Balkony, jako przestrzenie otwarte, pozostają poza tym zakresem, niezależnie od ich wielkości. Norma ta jest stosowana w Polsce przy pomiarach budynków mieszkalnych i komercyjnych. Dla podatku od nieruchomości oznacza to precyzyjne wykluczenie balkonów z kalkulacji. Właściciele mieszkań zyskują na tej standaryzacji pomiarów.
PN-ISO 9836 różnicuje powierzchnię użytkową od pomocniczej i całkowitej, co zapobiega błędom w ewidencji. Balkony klasyfikowane są jako elementy zewnętrzne, nie podlegające pomiarowi użytkowemu. W blokach wielorodzinnych ta norma ułatwia rozliczenia dla setek lokali. Podatek od nieruchomości bazuje na tych wytycznych, minimalizując spory z urzędami. Dokumentacja zgodna z normą to podstawa wiarygodności.
Norma podkreśla mierzenie powierzchni na poziomie wykończonej podłogi, bez tarasów czy balkonów. Mieszkania z dużymi balkonami zachowują niską powierzchnię użytkową podatkową. Deweloperzy muszą dostosowywać oferty do tych zasad, oddzielając metraże. Właściciele nieruchomości powinni żądać pomiarów wg PN-ISO przy transakcjach. To gwarantuje uczciwość w opodatkowaniu.
Podatek od nieruchomości: ewidencja gruntów i balkon
Podatek od nieruchomości oblicza się na podstawie powierzchni użytkowej z ewidencji gruntów i budynków, gdzie balkony są pomijane. Ewidencja ta prowadzona jest przez starostwa powiatowe i stanowi oficjalną podstawę dla urzędów skarbowych. Mieszkania w ewidencji mają podany metraż bez balkonów, co obniża stawki podatku. Właściciele lokali składają deklaracje na tych danych, unikając korekt. Aktualizacja ewidencji następuje po pomiarach geodezyjnych.
W ewidencji gruntów powierzchnia użytkowa budynku obejmuje kondygnacje zamknięte, wykluczając balkony i loggie. Podatek roczny dla mieszkania zależy od tej wartości mnożonej przez stawkę gminną. Nieruchomości z balkonami nie ponoszą dodatkowych obciążeń z tego tytułu. Organy podatkowe weryfikują dane z ewidencji przy kontroli. Właściciele powinni monitorować zmiany w rejestrze.
- Ewidencja gruntów pomija balkony w powierzchni użytkowej.
- Podatek naliczany od metrażu zamkniętych pomieszczeń.
- Stawki gminne mnożone przez powierzchnię użytkową budynku.
- Korekty możliwe po pomiarach geodezyjnych.
- Deklaracje właścicieli mieszkań bazują na ewidencji.
Przy sprzedaży nieruchomości ewidencja gruntów potwierdza powierzchnię użytkową bez balkonu. Mieszkania w spółdzielniach odwołują się do niej w rozliczeniach wspólnotowych. Podatek od nieruchomości pozostaje stabilny dzięki tym danym. Właściciele lokali zyskują na precyzji ewidencji.
W naszym artykule o poświęconym balkonom znajdziesz więcej praktycznych wskazówek dotyczących ich utrzymania i modernizacji.
Zabudowa balkonu a wzrost podatku od nieruchomości
Zabudowa balkonu, np. oszkleniem lub zamknięciem, może zmienić jego status na pomieszczenie użytkowe, włączając metraż do powierzchni podatkowej. Wymaga to zgłoszenia do urzędu i uzyskania pozwolenia na zmianę sposobu użytkowania. Podatek od nieruchomości wzrośnie proporcjonalnie do powiększonej powierzchni użytkowej mieszkania. Właściciele powinni kalkulować ten efekt przed remontem. Regulacje budowlane kontrolują takie modyfikacje ściśle.
Po zabudowie balkon staje się częścią kondygnacji zamkniętej, wg Prawa budowlanego. Ewidencja gruntów zostanie zaktualizowana po pomiarach, podnosząc podstawę opodatkowania. Mieszkania z zabudowanym balkonem tracą atut niskiego podatku. Podatek roczny może wzrosnąć nawet o kilkadziesiąt złotych na metr. Decyzja o zabudowie wymaga analizy kosztów długoterminowych.
Proces zabudowy obejmuje projekt, zgłoszenie i odbiór przez inspektora nadzoru. Powierzchnia użytkowa budynku rośnie, wpływając na wszystkie lokale w części wspólnej. Nieruchomości w blokach podlegają zgodzie wspólnoty. Podatek od nieruchomości po zmianie naliczany jest od nowej powierzchni. Właściciele mieszkań planujący remont muszą zgłosić zamiar.
Weryfikacja metrażu balkonu do podatku
Weryfikacja metrażu balkonu zaczyna się od sprawdzenia aktu notarialnego, księgi wieczystej i wypisu z ewidencji gruntów. Powierzchnia użytkowa mieszkania podawana jest bez balkonu, co potwierdza brak wpływu na podatek. Właściciele nieruchomości powinni porównać dane deweloperskie z oficjalnymi. Projekt budowlany budynku zawiera dokładne pomiary kondygnacji. W razie rozbieżności zleć geodezyjną inwentaryzację.
W spółdzielniach mieszkaniowych powierzchnia użytkowa ustalana jest uchwałami organów lub aktami notarialnymi. Balkony nie wliczają się do metrażu użytkowego, nawet w starszej dokumentacji. Podatek od nieruchomości bazuje na tych źródłach pierwotnych. Właściciele lokali weryfikują dane corocznie przy deklaracjach. To zapobiega niepotrzebnym dopłatom.
- Sprawdź księgę wieczystą i ewidencję gruntów.
- Porównaj z projektem budowlanym mieszkania.
- Zleć pomiar geodety w razie wątpliwości.
- Uchwały spółdzielni potwierdzają powierzchnię użytkową.
- Akt notarialny jako podstawa weryfikacji balkonu.
Metraż całkowity w ofertach sprzedaży obejmuje balkony, ale podatek ignoruje ten dodatek. Mieszkania z dużymi balkonami mają atrakcyjną powierzchnię użytkową podatkową. Właściciele nieruchomości zyskują na świadomej weryfikacji. Regularne kontrole dokumentów to dobra praktyka.
Odwołanie od decyzji urzędu o podatku i balkonie
W razie sporu z urzędem podatkowym odwołanie wnosi się w 14 dni od doręczenia decyzji, powołując się na art. 3 pkt 4 Prawa budowlanego. Argumentuj wykluczeniem balkonu z powierzchni użytkowej wg PN-ISO 9836. Dołącz dokumentację techniczną budynku i ewidencję gruntów. Organy wyższego stopnia analizują sprawę na nowo. Właściciele mieszkań wygrywają takie sprawy dzięki precyzyjnym przepisom.
Odwołanie powinno zawierać szczegółowy opis rozbieżności w metrażu nieruchomości. Podkreśl, że balkon nie jest pomieszczeniem zamkniętym, co nie wpływa na podatek. Mieszkania w blokach często podlegają takim korektom. Decyzja organu drugiej instancji może być zaskarżona do wojewódzkiego sądu administracyjnego. Proces wymaga cierpliwości, ale jest skuteczny.
Przygotuj komplet dokumentów: projekt budowlany, normy pomiarowe i wypis ewidencyjny. Powierzchnia użytkowa bez balkonu to silny argument prawny. Podatek od nieruchomości korygowany jest wstecznie po wygranej. Właściciele lokali odzyskują nadpłaty z odsetkami. Profesjonalne podejście minimalizuje straty finansowe.
Pytania i odpowiedzi
-
Czy balkon wlicza się do podatku od nieruchomości?
Nie, powierzchnia balkonu nie wchodzi w skład powierzchni użytkowej budynku, która stanowi podstawę obliczania podatku od nieruchomości. Zgodnie z art. 3 pkt 4 Prawa budowlanego oraz normą PN-ISO 9836:2017, powierzchnia użytkowa obejmuje wyłącznie pomieszczenia zamknięte, wykluczając balkony, loggie i tarasy.
-
Jak ustala się powierzchnię użytkową do podatku od nieruchomości?
Podatek od nieruchomości oblicza się na podstawie powierzchni użytkowej podanej w ewidencji gruntów i budynków lub decyzji organu podatkowego. Dla lokali w spółdzielniach i wspólnotach mieszkaniowych powierzchnia ta wynika z aktu notarialnego lub uchwał organów. Właściciel powinien zawsze sprawdzić księgę wieczystą, wypis z rejestru gruntów oraz projekt budowlany.
-
Czy zabudowa balkonu wpływa na podatek od nieruchomości?
Tak, jeśli balkon zostanie zamknięty lub zabudowany, może zostać włączony do powierzchni użytkowej, co zwiększy wysokość podatku. Wymaga to zgłoszenia do urzędu i uzyskania pozwolenia na zmianę sposobu użytkowania, a organy skarbowe mogą dokonać korekty na podstawie pomiarów.
-
Co zrobić w razie sporu z urzędem podatkowym o powierzchnię użytkową?
W razie sporu wnosi się odwołanie w ciągu 14 dni do organu wyższego stopnia, powołując się na art. 3 pkt 4 Prawa budowlanego oraz normę PN-ISO 9836:2017 jako podstawy prawne wykluczenia balkonu z powierzchni użytkowej. Warto dysponować aktualnymi dokumentami potwierdzającymi pomiar.